Après un accrochage sur un parking ou un pare-brise fissuré par un caillou, la facture de réparation tombe. Votre assurance prend en charge une partie, mais un montant reste à votre charge : c’est la franchise. Chez la Macif, ce reste à charge varie selon la garantie concernée, la formule choisie et parfois même le conducteur au volant au moment du sinistre. Comprendre ces mécanismes permet d’éviter les mauvaises surprises lors d’une indemnisation.
Franchise contractuelle et franchise légale : deux logiques distinctes
Avant de regarder les montants, il faut distinguer deux types de franchise qui peuvent coexister sur un même contrat auto.
La franchise contractuelle est fixée librement par l’assureur dans les conditions particulières. C’est celle que vous négociez au moment de la souscription. Elle s’applique sur la plupart des garanties (dommages tous accidents, vol, bris de glace).
La franchise légale, elle, est imposée par la réglementation. Elle intervient dans des cas précis, comme les catastrophes naturelles. Son montant est encadré par le droit des assurances, et ni vous ni la Macif ne pouvez le modifier.
Pourquoi cette distinction compte ? Parce qu’en cas de catastrophe naturelle, vous ne pouvez pas racheter ou supprimer la franchise légale, même si votre contrat prévoit une option de rachat pour la franchise contractuelle. Ce sont deux mécanismes séparés. Beaucoup d’assurés découvrent cette subtilité au moment du sinistre, quand il est trop tard pour agir.
Pour consulter en détail le montant de la franchise Macif auto selon chaque garantie, il faut se reporter aux conditions particulières de votre propre contrat, car les montants varient d’un assuré à l’autre.
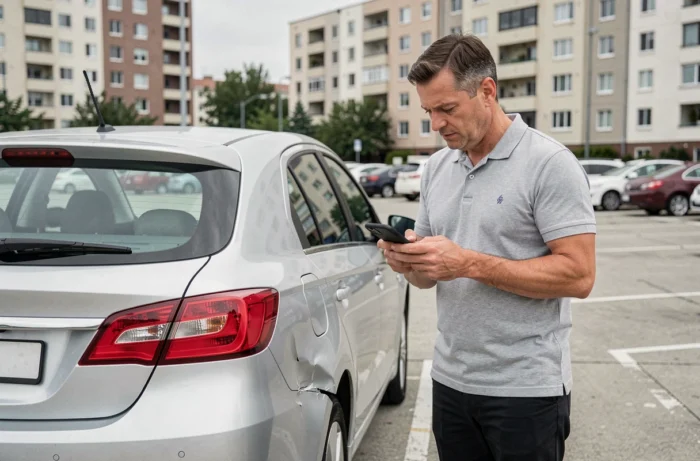
Franchise bris de glace Macif : réparation ou remplacement, la différence de traitement
Le bris de glace est le sinistre le plus fréquent en assurance auto. Chez la Macif comme chez la plupart des assureurs, la prise en charge dépend de la nature de l’intervention.
Quand un impact sur le pare-brise peut être simplement réparé (injection de résine), la réparation est souvent prise en charge sans franchise. Le coût est faible pour l’assureur, et l’opération préserve la vitre d’origine.
En revanche, si le pare-brise doit être intégralement remplacé, une franchise ou un reste à charge spécifique s’applique. La différence de traitement peut représenter plusieurs centaines d’euros selon le véhicule. Moralité : faire réparer un impact rapidement, avant qu’il ne se propage, évite à la fois un remplacement coûteux et une franchise plus élevée.
Prêt de volant et conducteur occasionnel : une franchise majorée souvent ignorée
Vous prêtez votre voiture à un ami ou un membre de votre famille pour un week-end. Un accrochage survient. Qui paie la franchise ?
Chez la Macif, la franchise peut être majorée si le conducteur au volant n’est pas le conducteur habituel désigné au contrat. Cette majoration est prévue dans les clauses du contrat, mais elle passe souvent inaperçue à la souscription.
Concrètement, deux situations se présentent :
- Le conducteur occasionnel est déclaré au contrat : la franchise standard s’applique, sans surprime au moment du sinistre.
- Le conducteur occasionnel n’est pas déclaré : la franchise peut être augmentée, voire l’indemnisation réduite selon les termes du contrat.
- Le véhicule est prêté à un jeune conducteur non désigné : la majoration peut être encore plus significative en raison du profil de risque.
Avant de confier vos clés, vérifiez les conditions de prêt de volant dans vos conditions particulières. Ajouter un conducteur secondaire au contrat coûte souvent moins cher que de payer une franchise majorée après un sinistre.
Rachat de franchise Macif : supprimer le reste à charge sur certains sinistres
La Macif propose une option de rachat de franchise sur ses contrats auto. Le principe est simple : moyennant une cotisation supplémentaire, vous réduisez ou supprimez la franchise sur certaines garanties.
Pourquoi envisager cette option ? Si vous utilisez votre véhicule quotidiennement en zone urbaine, la probabilité de sinistres mineurs (accrochages, bris de glace, dommages de stationnement) augmente. Sans rachat de franchise, chaque petit sinistre génère un reste à charge qui, cumulé sur une année, peut dépasser largement le coût de l’option.
À l’inverse, si vous roulez peu ou que votre véhicule stationne dans un garage fermé, le rachat de franchise représente un surcoût qui ne se justifie pas toujours. Le calcul dépend de votre usage réel.
Ce que le rachat de franchise ne couvre pas
Attention : le rachat de franchise ne supprime pas la franchise légale (catastrophes naturelles, par exemple). Il porte uniquement sur la franchise contractuelle définie dans vos conditions particulières. Si votre véhicule est endommagé lors d’une inondation classée catastrophe naturelle, le reste à charge légal s’appliquera malgré le rachat.
Lire ses conditions particulières : le seul document fiable
Les montants de franchise communiqués sur les sites comparateurs ou les forums ne reflètent pas votre situation personnelle. Chez la Macif, le montant exact dépend de plusieurs paramètres :
- La formule choisie (Économique, Élargie, Protectrice ou Confort), chaque niveau offrant des franchises différentes.
- Le type de garantie concernée : vol, bris de glace, dommages tous accidents, incendie.
- Les options souscrites, notamment le rachat de franchise.
- Le profil du conducteur principal et des conducteurs déclarés.
Seules vos conditions particulières indiquent le montant exact de votre franchise pour chaque garantie. Ce document, remis à la souscription et disponible dans votre espace personnel Macif, détaille poste par poste ce qui reste à votre charge en cas de sinistre.
Un contrat auto ne se résume pas au montant de la cotisation annuelle. La franchise détermine ce que vous paierez réellement quand un sinistre survient. Comparer deux devis sans regarder les franchises revient à comparer deux prix sans lire les étiquettes.